


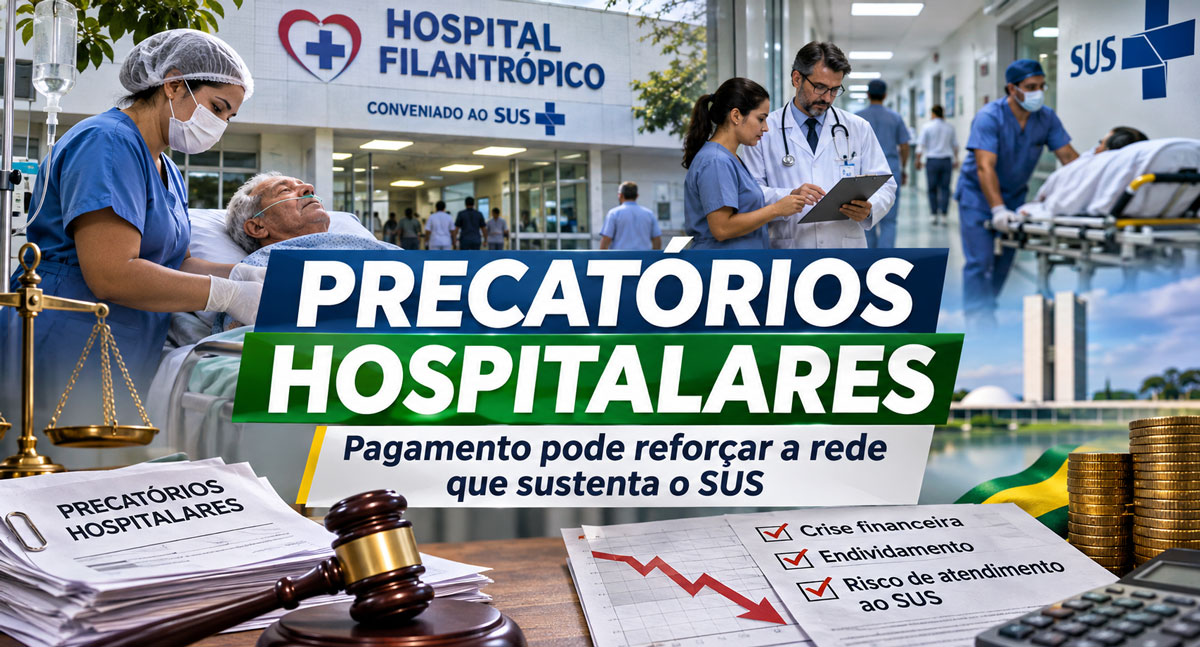
Os hospitais privados são mais importantes para a sustentação assistencial do Sistema Único de Saúde (SUS) do que a própria rede pública. Nas internações de alta complexidade, o sistema público depende majoritariamente da estrutura privada contratada. O Anuário da Filantropia 2026, elaborado pela Confederação das Santas Casas e Hospitais Filantrópicos (CMB) com dados oficiais de 2025, comprova que as instituições filantrópicas e empresariais realizam 71,66% desses atendimentos, contra apenas 28,34% da administração direta. Sozinhos, os hospitais filantrópicos respondem por 61,15% da alta complexidade nacional e, em 821 municípios brasileiros, representam a única unidade hospitalar existente. [1] Quando uma dessas instituições fecha leitos, perde equipes médicas ou suspende procedimentos por falta de pagamento, o impacto recai imediatamente sobre a população e colapsa os municípios vizinhos. O Estado não dispõe de instalações, equipamentos, profissionais ou tempo para substituir essa capacidade instalada. É essa dependência estrutural que torna urgente o pagamento dos créditos hospitalares pela União.
Por isso, a União deve pagar integralmente os precatórios hospitalares decorrentes das demandas de recomposição da remuneração pelos parâmetros da Tabela Única Nacional de Equivalência de Procedimentos (TUNEP) e do Índice de Valoração do Ressarcimento (IVR). Nossa proposta oferece um caminho para compatibilizar essa quitação com a meta fiscal: permitir o cômputo parcial dos pagamentos no piso constitucional da saúde, preservar o financiamento da assistência corrente e instituir, para os hospitais que aderirem ao regime, a obrigação de aplicar no próprio SUS 100% dos recursos efetivamente recebidos dos precatórios TUNEP/IVR, com o compromisso de não ceder a fundos de investimento os créditos abrangidos pela adesão. O crédito será pago integralmente, com a atualização monetária e os juros devidos. O aproveitamento no piso terá limite anual e prestação de contas estrita. O caminho principal será a construção de uma solução no próprio STF, com fundamento nas normas vigentes; a PEC será uma alternativa se essa interpretação não prevalecer.
A asfixia financeira das Santas Casas e dos hospitais conveniados já foi formalmente reconhecida pelo próprio Poder Executivo. Na Exposição de Motivos 256/2026, que fundamentou a medida sobre financiamento via FGTS, o governo registrou endividamento elevado, restrição severa de caixa, falta de insumos e suspensão de serviços essenciais, alertando para os danos irreversíveis de uma resposta tardia. [2]
Durante os anos em que a União protela o pagamento na Justiça, o hospital continua obrigado a pagar salários, medicamentos e fornecedores todos os meses. Alguns hospitais só venderam seus créditos a fundos de investimento, com pesados deságios, porque estavam financeiramente sufocados, de pires na mão, sem recursos para manter a assistência enquanto esperavam o pagamento da União. O próprio Superior Tribunal de Justiça (STJ) já reconheceu, ao examinar o mercado de precatórios, que o inadimplemento público pressiona o credor a antecipar recursos mediante cessão com deságio. [3] O pagamento tempestivo e integral permitirá ao hospital receber diretamente o que lhe é devido e sustentar o atendimento sem recorrer à venda do crédito para obter liquidez. Nossa proposta enfrentará essa causa da cessão: o hospital receberá para aplicar na assistência ao SUS, sem precisar sacrificar parte do crédito em favor de fundos.
O pagamento pela União é indispensável para dar efetividade à recomposição do equilíbrio econômico-financeiro dos contratos. O hospital mobiliza instalações, equipes, equipamentos e insumos para prestar o atendimento contratado pelo SUS. Quando a remuneração devida é insuficiente ou sua recomposição reconhecida judicialmente não é paga, a instituição suporta com recursos próprios e endividamento uma parcela do custo da assistência pública. A dívida acumulada compromete seu patrimônio, seu capital de giro e a capacidade de continuar atendendo. O reconhecimento judicial da recomposição só produz seu efeito econômico quando a União paga. Enquanto o crédito permanece sem quitação, o hospital continua suportando o desequilíbrio que motivou a demanda. A remuneração adequada dos serviços atuais deverá impedir que esse desequilíbrio se reproduza. O art. 26, § 2º, da Lei 8.080/1990 determina expressamente a manutenção do equilíbrio econômico e financeiro do contrato. O § 1º do mesmo artigo exige que a definição da remuneração seja fundamentada em demonstrativo econômico-financeiro que garanta a qualidade da execução dos serviços. [11]
Diante dessa urgência assistencial, a decisão do ministro Gilmar Mendes de 10 de novembro de 2026, no Recurso Extraordinário 1.612.904 (Tema 1491), não resolve o problema e agrava drasticamente a crise dos hospitais. Ao suspender até mesmo execuções definitivas e bloquear a expedição e o levantamento de precatórios e requisições de pequeno valor (RPVs), o Supremo Tribunal Federal (STF) prolonga a asfixia de caixa de instituições que já operam no limite e penaliza os pacientes que dependem de atendimento imediato. [4]
A correção de eventuais irregularidades concretas exige auditoria técnica, contraditório e respeito aos títulos válidos. As preocupações manifestadas pelo Ministério Público Federal (MPF) em 11 de novembro de 2026 devem ser atendidas mediante um inventário dos créditos, conferência de liquidação e vinculação assistencial dos recursos, jamais pelo congelamento generalizado de pagamentos que perpetua a inadimplência estatal. [5]
Sob a solução que propomos, o pagamento desses precatórios também financiará a continuidade do próprio SUS. A obrigação de destinar integralmente os valores efetivamente recebidos pelos hospitais ao custeio de equipes, à compra de insumos, à manutenção de equipamentos, à reabertura de leitos e à ampliação do atendimento será instituída pelo novo regime. A quitação reparará o desequilíbrio suportado pelas instituições e, com essa vinculação, sustentará a assistência prestada à população.
Essa obrigação de reinvestimento será uma condição expressa da solução proposta. Os hospitais que aderirem ao regime ficarão obrigados a aplicar 100% dos recursos efetivamente recebidos dos precatórios TUNEP/IVR na manutenção e na melhoria da assistência prestada ao SUS. A adesão também implicará o compromisso de não realizar novas cessões dos créditos abrangidos a fundos de investimento. Os valores serão movimentados em conta bancária segregada, com identificação documental de cada despesa de custeio, investimento ou quitação de obrigações comprovadamente ligadas à assistência ao SUS. A prestação de contas será pública e quadrimestral, submetida ao controle social e aos órgãos de fiscalização, com responsabilização pelo descumprimento das obrigações nos termos da disciplina que vier a ser aprovada.
As cessões anteriores válidas e os destaques de honorários válidos receberão tratamento próprio, com identificação dos titulares e dos beneficiários finais. O compromisso de não ceder a fundos alcançará as novas cessões dos créditos submetidos ao regime, preservados os direitos já constituídos. A obrigação de aplicação integral no SUS incidirá sobre os valores efetivamente recebidos pelo hospital. Os pagamentos destinados a fundos cessionários não serão apresentados como reinvestimento hospitalar nem incluídos na parcela assistencial cujo cômputo no piso propomos autorizar.
É para enfrentar o impacto fiscal apontado pelo governo que propomos o cômputo parcial dos pagamentos no piso constitucional da saúde. A AGU invoca a exposição financeira das demandas e a retirada de recursos do financiamento universal da assistência para sustentar a suspensão. [12] Nossa proposta oferece uma saída para pagar: aproveitar, pela solução judicial proposta ou, subsidiariamente, por PEC, parte dos desembolsos no mínimo federal de saúde, correspondente a 15% da Receita Corrente Líquida (RCL), e reduzir a despesa adicional necessária para cumprir simultaneamente as obrigações judiciais e esse mínimo. O objetivo é acomodar o pagamento integral na meta de resultado primário de cada exercício, preservado o financiamento da assistência corrente. Piso e meta são parâmetros distintos; a economia gerada pelo aproveitamento no piso deverá ser demonstrada na programação fiscal, conforme as regras aplicáveis aos precatórios. [6, 9]
Para que esse alívio fiscal preserve o atendimento corrente, o regime protegerá uma base assistencial apurada pela execução anterior, atualizada pelos custos e pelas necessidades da rede e acrescida dos compromissos indispensáveis à continuidade dos serviços. O limite anual de aproveitamento será o menor valor entre os precatórios elegíveis pagos e a diferença positiva entre o piso da saúde e essa base protegida. Assim, o pagamento utilizará apenas a margem certificada após a preservação do atendimento corrente; se a base alcançar o piso, não haverá aproveitamento naquele exercício.
As projeções oficiais permitem identificar uma margem potencial ao comparar o piso da saúde previsto para o exercício seguinte com a programação integral de ASPS do exercício anterior, corrigida pela inflação. Preservado esse montante atualizado, a diferença positiva em relação ao novo piso poderá ser examinada para o aproveitamento proposto. Essa comparação considera a execução anual projetada no Relatório de Avaliação de Receitas e Despesas Primárias e os parâmetros do PLOA do exercício seguinte, inclusive os ajustes legais da base de cálculo do piso. [13, 14] A margem efetivamente utilizável dependerá também da incorporação dos custos específicos da saúde e das necessidades adicionais da rede.
A utilização dessa margem exigirá sua discriminação na proposta orçamentária, pois o PLOA do exercício seguinte já programa integralmente o piso da saúde. [14] Propomos destinar à quitação parte do crescimento que exceder a base assistencial protegida, mediante os ajustes orçamentários necessários e a certificação de que nenhum serviço corrente ou compromisso indispensável será reduzido. A margem identificada pelas projeções é preliminar, e seu aproveitamento dependerá dessa verificação. Somente a parcela assim comprovada será aproveitada no piso; o restante dos créditos conservará cobertura própria.
A administração pública federal já reconhece a legitimidade contábil e assistencial de recompor serviços passados. Ao destinar R$ 800 milhões proporcionais à produção aprovada de 2024 por meio da Portaria GM/MS 9.760/2025, o Ministério da Saúde, o Conass e o Conasems atestaram, na Nota Técnica Conjunta 155/2026, a natureza de recomposição financeira desse repasse e afastaram a exigência de novas metas operacionais. [7]
Da mesma forma, a Lei Complementar 141/2012 e a Nota Técnica 121/2015 do Ministério da Saúde admitem o cômputo no piso de despesas de exercícios anteriores que preencham os critérios assistenciais e nunca tenham sido contabilizadas antes. O confronto do valor judicial com os registros originais impede qualquer duplicidade. [6, 8]
Propomos que o regime tenha duração de cinco exercícios financeiros e alcance o estoque de serviços prestados até sua entrada em vigor. Sua disciplina deverá respeitar a ordem e os prazos constitucionais de pagamento, sem impor deságio obrigatório nem novo parcelamento aos hospitais. A duração do regime de aproveitamento fiscal não autorizará a postergação dos vencimentos dos créditos. A obrigação da União permanecerá integral.
A Emenda Constitucional 136/2025 já retirou os precatórios e RPVs do limite individualizado de despesas do Executivo desde 2026 e escalonou sua incorporação à meta de resultado primário a partir de 2027. [9] Para demonstrar a compatibilidade fiscal da nossa proposta, a programação anual confrontará a parcela dos pagamentos computada na meta com a redução efetiva de desembolsos adicionais permitida pelo aproveitamento no piso. A comprovação será feita pelo efeito de caixa no mesmo exercício, sem equiparar empenhos a pagamentos nem contabilizar o reinvestimento hospitalar como uma segunda economia da União.
Defendemos que o STF pode viabilizar essa saída no próprio RE 1.612.904, sem necessidade de PEC, ao reconhecer sua compatibilidade com a Constituição e a legislação vigentes e homologar uma solução pactuada. Para construí-la e superar o bloqueio dos pagamentos, propomos a instalação, sob a condução do ministro Gilmar Mendes, de uma mesa de repactuação reunindo a Advocacia-Geral da União (AGU), os ministérios da Saúde e da área econômica, os gestores locais, as Santas Casas, os representantes legitimados dos hospitais, os amici curiae admitidos no processo e o Ministério Público Federal. O acordo interfederativo homologado pelo STF no Tema 1234 sobre medicamentos oncológicos oferece uma referência institucional para essa construção. [10]
Nessa composição, caberá apresentar ao Supremo o inventário dos títulos, a proposta de desembolso pela União, a demonstração de compatibilidade com a meta fiscal e o modelo de controle assistencial. O objetivo será obter do STF o reconhecimento da possibilidade de cômputo parcial desses pagamentos no piso da saúde, a homologação das obrigações assumidas pelos hospitais e a liberação dos créditos atingidos pela suspensão, preservados o financiamento da assistência corrente, a integralidade dos créditos e os prazos constitucionais. [6, 8]
Se não prevalecer o entendimento de que essa solução pode ser implementada com fundamento nas normas vigentes, propomos, como alternativa, a apresentação ao Congresso Nacional de uma Proposta de Emenda à Constituição (PEC) que institua o regime transitório. Nessa hipótese, a PEC preverá regulamentação por lei complementar, com critérios de elegibilidade, limite anual de aproveitamento e obrigações de aplicação dos recursos no SUS, fiscalização e prestação de contas. Em qualquer das vias, a execução terá cobertura na lei orçamentária anual ou em créditos adicionais regularmente autorizados. Para os créditos atingidos pela suspensão, será necessário obter no STF decisão que permita o prosseguimento dos pagamentos. [6]
Paralelamente à quitação do passivo, o cumprimento efetivo do art. 26, § 2º, da Lei 8.080/1990, que exige a manutenção do equilíbrio econômico e financeiro dos contratos, deverá impedir a renovação do desequilíbrio. Complementarmente, o § 5º, incluído pela Lei 14.820/2024, prevê a definição anual dos valores de remuneração, com atenção à qualidade do atendimento, ao equilíbrio econômico-financeiro e à preservação do valor real, observada a disponibilidade orçamentária e financeira. [11] Pagar o que foi reconhecido como devido e remunerar adequadamente os novos atendimentos são medidas complementares para preservar os contratos e a continuidade do SUS.
Há, portanto, uma saída concreta a ser construída: pagar integralmente os créditos, recompor o equilíbrio econômico-financeiro dos contratos e compatibilizar a quitação com a meta fiscal mediante aproveitamento parcial no piso da saúde, preservação da assistência corrente e programação orçamentária demonstrável. O regime proposto obrigará os hospitais aderentes a aplicar no próprio SUS 100% dos recursos efetivamente recebidos dos precatórios TUNEP/IVR e a não realizar novas cessões dos créditos abrangidos a fundos de investimento, com fiscalização rigorosa. O pagamento enfrentará a asfixia que levou à venda de créditos com deságio e assegurará, pelas condições que propomos instituir, a destinação assistencial do dinheiro recebido. É assim que se poderá enfrentar a objeção fiscal do governo e transformar o pagamento da dívida em sustentação da rede que atende a população.
Notas e fontes
[1] CMB. Anuário da Filantropia 2026, metodologia e tabelas de produção de 2025, pp. 5, 9, 10 e 13. Fonte.
[2] Exposição de Motivos 256/2026, de 05/02/2026, itens 9 a 11, fundamento da MP 1.336/2026. Reconhecimento oficial da restrição financeira e de seus efeitos assistenciais. Fonte.
[3] STJ. REsp 1.896.515/RS, Primeira Turma, rel. Regina Helena Costa, julgado em 11/04/2023. Informativo 771. Explicação do mecanismo geral de cessão e deságio em caso previdenciário. Fonte.
[4] STF. RE 1.612.904, Tema 1491. Decisão de 10/11/2026, especialmente pp. 12 e 13; andamento oficial. Fonte.
[5] MPF. Manifestação 22628/2026/AR/SPGR, REsp 2.176.896/DF, juntada em 11/11/2026, e-STJ fls. 1197 a 1210; Nota Técnica 02/2026/5ªCCR, itens 7, 14 e 20 a 34. Fonte.
[6] Constituição Federal, arts. 60, 64, 100, 165 a 167, 198 e 199. Constituição. LC 141/2012, especialmente arts. 2º a 4º, 23 a 25, 30 e 36. Fonte.
[7] Portaria GM/MS 9.760/2025, arts. 1º e 2º. Nota Técnica Conjunta 155/2026, Ministério da Saúde, Conass e Conasems, pp. 1 e 3. Fonte. Documento complementar.
[8] Ministério da Saúde. Nota Técnica 121/2015/DESID/SE/MS, p. 3; Relatório de Gestão Integrado 2025, tabelas 76 e 77, pp. 232 e 233. Fonte. Documento complementar.
[9] EC 136/2025. Constituição, art. 165, §§ 18, 21 e 22. Separação entre limite de despesa, apuração da meta e pagamento de precatórios. Fonte.
[10] STF. RE 1.366.243, Tema 1234. Referendo do acordo interfederativo sobre medicamentos oncológicos em 19/02/2026. Lei 9.469/1997 e Lei 13.140/2015, art. 32. Fonte.
[11] Lei 8.080/1990, art. 26, §§ 1º e 2º, sobre a fundamentação econômico-financeira da remuneração e a manutenção do equilíbrio econômico e financeiro do contrato; § 5º, incluído pela Lei 14.820/2024, sobre a definição anual dos valores. Fonte.
[12] AGU. Suspensos processos que pedem revisão dos valores da Tabela SUS, notícia de 11/11/2026. Fundamentos fiscais apresentados pela União e alcance da suspensão. Fonte.
[13] Ministério do Planejamento e Orçamento. Relatório de Avaliação de Receitas e Despesas Primárias do 4º bimestre de 2026, setembro de 2026, Anexo VIII, p. 70. Projeções anuais de ASPS e acompanhamento do mínimo constitucional da saúde. Fonte.
[14] Consultorias de Orçamento da Câmara dos Deputados e do Senado Federal. Nota Técnica Conjunta 4/2026 sobre o PLOA 2027, outubro de 2026, Tabela 3.1 e seção 6.3.4, pp. 20 e 51–52. Parâmetros de inflação, projeção do piso constitucional e programação de ASPS. O confronto entre o piso projetado e a base assistencial atualizada está sujeito à revisão das projeções e à apuração das necessidades da rede. Fonte.
Situação processual e normativa considerada em 12 de novembro de 2026.

NEWS QUE VOCÊ VAI QUERER LER
Natal Sem Fome reúne parceiros e embaixadores em lançamento da campanha em Porto Velho
Mobilização nacional da Ação da Cidadania conta com a participação do Porto Velho Shopping pelo décimo ano consecutivo e inicia arrecadação neste sábado (14)
EUA liberam voos após pane que paralisou aeroportos
FAA autoriza retomada das decolagens após falha nacional nas comunicações do controle aéreo. Crise provocou milhares de atrasos e cancelamentos e ainda afeta passageiros.
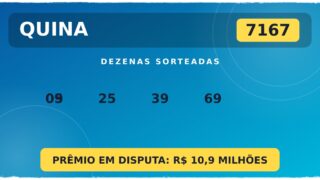
Quina 7.167: veja os números do prêmio milionário
Concurso da Quina sorteou cinco dezenas nesta sexta-feira, com premiação de R$ 10,9 milhões em disputa. Confira o resultado e as regras para receber os prêmios.
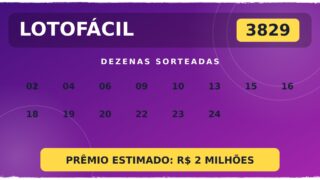
Lotofácil 3.829: confira os 15 números sorteados
Concurso realizado pela Caixa nesta sexta-feira teve prêmio estimado em R$ 2 milhões. Confira as dezenas e saiba como acompanhar a divulgação dos ganhadores.
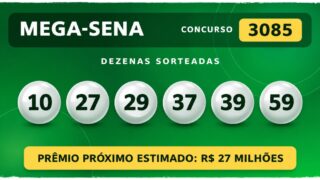
Mega-Sena 3.085 acumula e prêmio chega a R$ 27 milhões
Nenhuma aposta acertou as seis dezenas sorteadas pela Caixa. Concurso premiou 30 apostas na quina e mais de 2,2 mil na quadra, com valores já divulgados.
Pane aérea nos EUA paralisa voos em todo o país
Falha nas telecomunicações do controle de tráfego aéreo provoca suspensão nacional de decolagens, deixa milhares de passageiros retidos e mobiliza o governo americano.
DESTAQUE NEWS

Rondônia reduz focos de calor em 91,65% e fica entre os 10 estados mais preparados para o El Niño
Estado ocupa a 9ª posição no ranking nacional de resposta ao El Niño 2026/2027; dados do Inpe mostram queda de 72.827 para 6.084 focos de calor entre janeiro…
Placar do ajuste fiscal no Senado acende alerta no Planalto sobre aprovação de PECs em 2027
Governo venceu votação por 45 a 31 nesta quinta-feira (12), abaixo dos 49 votos necessários para alterar a Constituição; próxima batalha ocorre na terça-feira (17) contra destaque da…
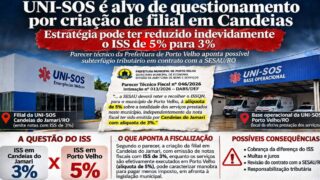
Prefeitura de Porto Velho cobra imposto de 5% sobre contrato de R$ 47,6 milhões da UNI-SOS com a SESAU
Fiscalização municipal constatou que base operacional, ambulâncias e 115 funcionários atuam na capital, e não na filial de Candeias do Jamari usada para recolher imposto menor.
Semana Internacional do Café homenageia jovem de Rondônia
Gabriel José Nedel Duarte morreu aos 16 anos e recebeu homenagens durante o evento em Belo Horizonte. Sua mãe, Ivonete, foi acolhida por produtores e participantes.
Tesouro Nacional confirma vazamento de 30 mil cadastros e cerca de 4 mil chaves Pix
Incidente foi detectado em 4 de novembro, mas comunicado oficialmente apenas na noite de quinta-feira (12); órgão alerta para risco de golpes e afirma que sistemas estruturantes não…
PGR envia parecer ao STF contra revisão criminal pedida pela defesa de Jair Bolsonaro
Procurador-geral Paulo Gonet sustentou que as provas reunidas comprovaram a atuação de organização voltada a tentativa de golpe e rejeitou argumentos de nulidade processual.
EMPREGOS E CONCURSOS
Governo estuda modelo inspirado no Enem para a 3ª edição do Concurso Público Nacional Unificado em 2027
Ministra Esther Dweck anunciou também que mais de 1,3 mil vagas remanescentes das edições anteriores serão convocadas ainda neste mês de novembro.
Inscrições para concursos de Porto Velho terminam nesta quarta
Prazo termina às 16h, no horário de Rondônia; seleções da Saúde e Educação oferecem 2.678 oportunidades, entre vagas imediatas e cadastro de reserva.
Sine de Rolim de Moura oferece 9 vagas de emprego
São três vagas para operador de caixa e duas para auxiliar de recepção. Os candidatos podem entregar o currículo na unidade do Tudo Aqui ou enviá-lo pelo WhatsApp.
Governo republica edital com nova lista de convocados para vagas remanescentes do CNU 2
MGI corrige dados de vagas e orienta candidatos aprovados a conferirem reprocessamento no Diário Oficial da União.
Energisa Rondônia abre vagas de emprego e estágio em cinco municípios
Inscrições terminam a partir desta quinta-feira (12).
Sine Municipal oferece 91 vagas de emprego em Porto Velho
Oportunidades abrangem diferentes níveis de escolaridade, incluem 40 postos para motorista entregador e 12 vagas para pessoas com deficiência.
POLÍTICA
CPI do Leite aprova relatório e propõe medidas para Rondônia
Relatório aprovado pela Assembleia Legislativa aponta queda na produção, dificuldades de remuneração e baixa execução do Fundo Proleite, além de recomendar ações para fortalecer os produtores.
Edson Fachin defende indicação de ministra negra para vaga no Supremo Tribunal Federal
Declaração ocorreu nesta sexta-feira (13), durante o Encontro Nacional de Juízas e Juízes Negros, no Rio de Janeiro; STF tem uma cadeira aberta desde a aposentadoria antecipada de…
Câmara pede ao STF que derrube parte das regras de transição da escala 5×2
Manifestação contesta pontos da liminar de Flávio Dino, como jornada de 8h24 sem acordo coletivo e flexibilização de folgas, mas apoia início da escala em 16 de dezembro.
STF e CNJ suspendem prazos processuais após falha global nos sistemas da Microsoft
Decisão do ministro Edson Fachin atende pedido da OAB e interrompe contagem nesta quinta (12) e sexta-feira (13); prazos voltam a correr na segunda-feira (16).
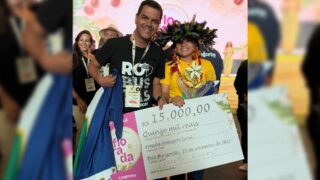
Com presença de Cássio Gois, cacoalense conquista 2º lugar no Prêmio Florada
Priscila Palogan Suriui, da Aldeia Amaral, alcançou 90,70 pontos na categoria Canéfora e colocou Rondônia entre os destaques nacionais da 9ª edição do concurso.
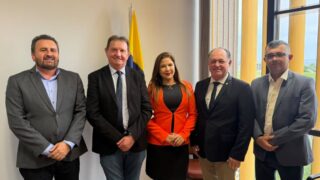
Pedro Fernandes visita gabinete da deputada federal Cristiane Lopes em Brasília com os prefeitos de Cujubim e Rio Crespo
Deputado Pedro Fernandes tratou de melhorias e investimentos para os municípios e parabenizou a parlamentar pela reeleição
POLÍCIA
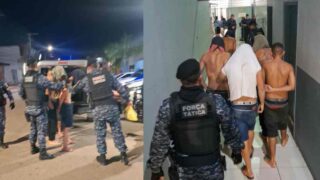
5º BPM prende cinco suspeitos de facção e apreende drogas em Porto Velho
Operação começou no residencial Orgulho do Madeira e terminou em um imóvel no bairro Teixeirão, apontado pela Polícia Militar como local de venda de entorpecentes.
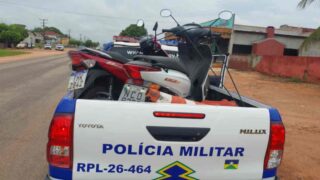
Polícia recupera duas motonetas furtadas e prende dois suspeitos em Rondônia
Honda Biz foram interceptadas na RO-010, perto de Novo Horizonte do Oeste. Suspeitos disseram que receberiam R$ 1 mil cada pelo transporte dos veículos até Costa Marques.
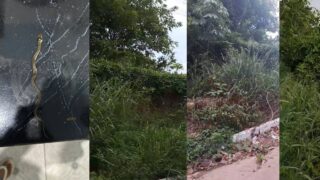
Moradores denunciam abandono de terreno com matagal, lixo e cobras na zona Sul de Porto Velho
Área baldia na Rua Angelim, no bairro Eldorado, acumula animais mortos, ameaça fiação elétrica e facilita tentativas de invasão em vila de apartamentos, segundo relato desta sexta-feira (13).
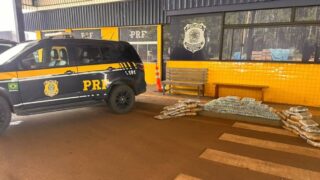
PRF apreende 67,5 quilos de skunk no porta-malas de carro na BR-364
Flagrante ocorreu na tarde desta sexta-feira (13), no quilômetro 16 da rodovia; motorista de 46 anos tentou desobedecer à ordem de parada e foi preso por tráfico de…
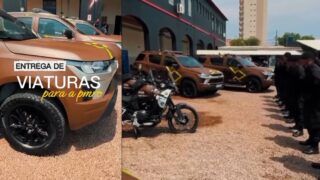
PMRO recebe seis viaturas SUV semiblindadas e motocicletas para patrulhamento no Vale do Jamari
Investimento de mais de R$ 2 milhões foi viabilizado por emenda parlamentar do deputado federal Rafael Fera; pacote inclui ainda 30 carabinas calibre 5,56 em fase de legalização.
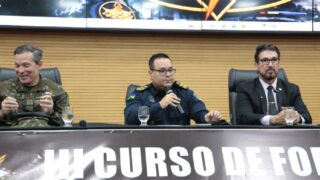
PMRO inicia III Curso de Força Tática com 46 profissionais
Capacitação reúne 44 policiais militares e dois policiais penais federais em seis semanas de treinamento voltado à atuação em ocorrências de alta complexidade em Rondônia.
ÚLTIMAS NOTÍCIAS
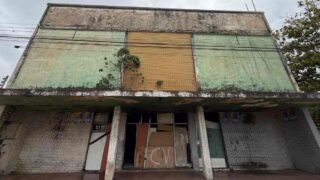
Prefeitura realiza demolição de antiog prédio abandonado e atende reivindicação histórica de moradores
Imóvel na esquina das ruas Duque de Caxias e Joaquim Nabuco, que já funcionou como Teatro Municipal, apresentava problemas de segurança e riscos à população
Professores de Rondônia conquistam 2º lugar em simpósio de ciência e tecnologia
Pesquisa de docentes da rede estadual desenvolveu protótipo de ventilação automática com detecção de gases para ambientes escolares e foi premiada no IV Simpósio de Ciência, Tecnologia e…
Irrigação de pastagens impulsiona modernização da produção leiteira em Rondônia
Emater-RO capacita técnicos em sistemas de irrigação e inicia revitalização de unidade de produção de leite a pasto em Ouro Preto do Oeste, com foco em produtividade e…
Advogado defende permanência de famílias tradicionais do Belmont em entrevista à Band Rondônia
Samuel Costa falou ao programa Boa Tarde Rondônia sobre os direitos territoriais dos moradores, a preservação das tradições e a continuidade das atividades ribeirinhas na comunidade.
Capacitação em primeiros socorros ensina pacientes a salvar vidas na USF Osvaldo Piana
Iniciativa da Prefeitura em parceria com a Afya São Lucas orientou moradores sobre técnicas de reanimação e desengasgo.

Prefeitura realiza primeira edição do evento “Amanhecer: Um Novo Propósito”
Encontro acontece no Espaço Alternativo, a partir das 4h do dia 13 de dezembro