



- O Tribunal de Justiça de Rondônia decidiu que descontos e abatimentos em transações tributárias não constituem receita pública nem integram a base de cálculo para repartição de recursos com os municípios.
- A corte afirmou que a simples assinatura de acordos fiscais não implica arrecadação imediata, sendo a receita formada apenas quando o crédito tributário é efetivamente pago.
- A decisão considerou compatíveis com a Constituição os dispositivos da Lei Estadual número 6.328 de 2026, reforçando a transação tributária como instrumento de recuperação de créditos e sujeitando o entendimento a referendo do Tribunal Pleno.
Resumo gerado por ferramenta de IA treinada pela redação do News Rondônia
Uma nova decisão proferida pelo Tribunal de Justiça de Rondônia (TJRO) garantiu um importante respaldo institucional à tese defendida pelo Governo do Estado em relação à política de transação tributária. Ao analisar um recurso apresentado pela Procuradoria estadual, o relator reconsiderou parcialmente o entendimento cautelar anterior e alinhou a decisão à jurisprudência consolidada do Supremo Tribunal Federal (STF). O ponto central do acórdão determina que os descontos e abatimentos concedidos em acordos de transação tributária não constituem receita pública e, portanto, não devem compor a base de cálculo para a repartição de recursos com os municípios.
O entendimento reforça o princípio de que a simples formalização de um acordo não equivale à arrecadação financeira imediata. Conforme a fundamentação jurídica, a receita pública apenas se concretiza à medida que a obrigação tributária é efetivamente paga, evitando que sejam repartidos valores correspondentes a descontos legais ou a expectativas de recebimento que nunca ingressaram juridicamente nos cofres públicos. A decisão destaca ainda que os dispositivos da Lei Estadual número 6.328 de 2026 não são inconstitucionais em sua essência, cabendo apenas a delimitação dos parâmetros constitucionais para a sua aplicação prática.
Segurança jurídica e recuperação de créditos
A medida fortalece o instrumento da transação tributária como uma ferramenta estratégica para a administração pública na recuperação de créditos fiscais considerados de difícil recebimento, além de contribuir para a redução de litígios judiciais. O governo estadual argumenta que a nova interpretação garante maior precisão contábil na gestão dos recursos arrecadados, preservando os repasses devidos aos municípios sem penalizar o erário com cálculos baseados em montantes não realizados. O entendimento jurídico passará agora por nova apreciação para referendo do Tribunal Pleno da corte estadual.
Perguntas Frequentes
Qual foi o entendimento estabelecido pelo Tribunal de Justiça de Rondônia?
A Justiça definiu que os descontos e abatimentos concedidos em transações tributárias não configuram receita pública e, por isso, não entram na base de cálculo para repartição com os municípios.
O que diz a decisão sobre a assinatura dos acordos fiscais?
O tribunal pontuou que a celebração de um acordo não significa arrecadação automática, sendo a receita caracterizada apenas no momento em que o crédito tributário é efetivamente quitado.
Qual é a lei estadual analisada no processo judicial?
A discussão jurídica envolve os dispositivos previstos na Lei Estadual número 6.328 de 2026, cujos termos foram considerados compatíveis com a Constituição desde que respeitados os limites interpretativos.

NEWS QUE VOCÊ VAI QUERER LER
Marco legal de pesquisas clínicas impulsiona a posição do Brasil em estudos de saúde globais
Regulamentação sancionada reduziu prazos de análises éticas e sanitárias, atraindo investimentos superiores a R$ 2 bilhões anuais.
Como integrar processos financeiros para melhorar a gestão da empresa
Integrar contas, cobranças e fluxo de caixa ajuda empresas a reduzir falhas, ganhar previsibilidade e tomar decisões com dados mais confiáveis no dia a dia.
Aposentados voltam a ter 5% a mais de margem nos consignados
Ver o orçamento mensal ficar apertado por imprevistos tira a tranquilidade de qualquer pessoa, principalmente quando não há margem disponível para buscar uma saída.
Fórum Trabalhista de Rio Branco disponibiliza sala gratuita para perícias judiciais
O espaço pode ser utilizado por peritos nomeados, mediante agendamento, para agilizar a produção de provas técnicas e o trâmite processual.
Agenda News: Ópticas Excelência lançam pré-black especial
Ofertas exclusivas em óculos de grau com lentes antirreflexo e multifocais para renovar seu olhar.
Agenda News: Ana Cacia conquista sucesso com terapia capilar e Lisoterapia
De faxinas ao salão próprio, ela se especializou em terapia capilar e trouxe o alisamento saudável para sua rotina.
DESTAQUE NEWS
Câmara aprova PLP que eleva teto de faturamento do MEI e anistia dívidas ativas até outubro de 2026
Limite de receita subirá para R$ 110 mil em 2027 e R$ 140 mil em 2028; texto também permite a contratação de até dois empregados.
Fim da escala 6×1: Saiba quando entra em vigor nova jornada de trabalho
PEC prevê dois dias de descanso remunerado, redução gradual da carga horária sem corte salarial e regras específicas para terceirizados do poder público e trabalhadores de alta renda.
Prazo para adesão ao Simples Nacional termina nesta quinta-feira (15)
Micro e pequenas empresas devem formalizar a opção para 2027; escolha sobre IBS e CBS pode ser feita até 30 de outubro, conforme as regras da reforma tributária.
Lula e Flávio Bolsonaro apresentam propostas diferentes para a educação
Planos de governo divergem sobre creches, financiamento público, escolas cívico-militares, ensino técnico, valorização de professores e gestão das universidades.
Conheça detalhes da regulamentação dos jogos eletrônicos no país
Decreto prevê incentivo à produção nacional de jogos eletrônicos, formação profissional, acesso a recursos federais e medidas de proteção à saúde e à segurança de crianças e adolescentes.

Fim da escala 6×1 divide empresários e trabalhadores
Entidades empresariais e representantes dos trabalhadores se manifestaram após a aprovação da proposta que reduz a jornada para 40 horas semanais, sem corte salarial e garantindo dois dias…
EMPREGOS E CONCURSOS
Expo CIEE 2026 oferece mais de 25 mil vagas de estágio e aprendizagem
Evento gratuito acontece de 15 a 17 de outubro, em São Paulo, com processos seletivos, palestras, oficinas de carreira, atrações culturais e recursos de acessibilidade.
Prefeitura abre inscrições para concursos da Saúde e Educação em Porto Velho
Candidatos podem se inscrever pela internet até 11 de novembro
Unidade de atendimento ao trabalhador divulga vagas de emprego em Rolim de Moura
Oportunidades contemplam setores de produção, comércio e administração; atendimento presencial ocorre no prédio do Tudo Aqui.

Prefeitura de Porto Velho retifica editais de concursos da Educação e Saúde
Mudanças atualizam regras de cotas, acessibilidade, documentação e requisitos dos cargos. Provas do concurso da Saúde estão previstas para 13 de dezembro de 2026.
Nova UBS Orgulho do Madeira tem vagas na saúde
Inscrições para profissionais interessados em trabalhar na nova unidade de Porto Velho seguem abertas até 7 de outubro de 2026.
Vaga de emprego: Minalinda busca auxiliar financeiro
Água Mineral Minalinda exige conhecimento em controle financeiro, conciliação e fluxo de caixa; residência na Zona Sul será considerada um diferencial.
POLÍTICA
Ministro Cristiano Zanin dá 48 horas para Anatel esclarecer falhas no acesso gratuito a canais do TSE
Decisão do STF exige justificativas sobre instabilidades registradas no e-Título e no aplicativo Pardal durante o primeiro turno das eleições.
Campanha de Flávio Bolsonaro aciona TSE contra 221 postagens de apoiadores de Lula
Ação aponta suposta rede de desinformação sobre cortes de aposentadorias e benefícios sociais.
Senado aprova calendário especial para acelerar votação da PEC da Segurança Pública em plenário
Proposta que endurece penas para lideranças de facções e constitucionaliza o SUSP será analisada nesta quinta-feira (15).

Fim da escala 6×1 é aprovada no Congresso Nacional
Proposta foi aprovada em dois turnos, com 75 votos favoráveis e um contrário em cada votação.
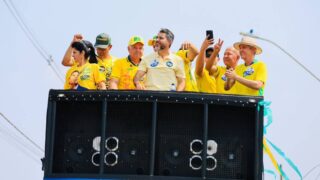
Senador Bagattoli e bancada do PL eleita em 2026 participam de carreatas em apoio a Flávio Bolsonaro
Atos de apoio são iniciativa do deputado Lúcio Mosquini (PL) por cidades do interior.
TSE determina remoção de vídeo com crianças usado em propaganda eleitoral contra o presidente Lula
Ministro Marco Aurélio Bellizze fixa prazo de 24 horas para exclusão de conteúdo publicado por parlamentares em redes sociais.
POLÍCIA
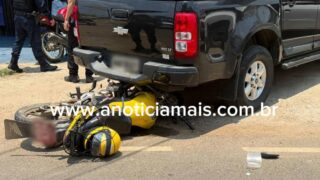
Mototaxista fica ferido após colisão com carro e caminhonete no centro de Jaru
Acidente aconteceu na manhã desta quinta-feira na avenida Padre Adolpho Rohl; vítima foi socorrida pelo Corpo de Bombeiros.
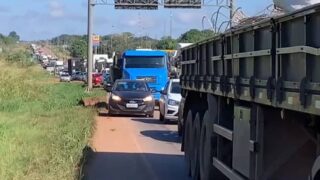
Acidente no km 200 da BR-364 deixa trânsito bloqueado em Pimenta Bueno
Colisão ocorreu no trecho sentido Vilhena; equipes da concessionária e da PRF atuam na rodovia para liberação da pista.
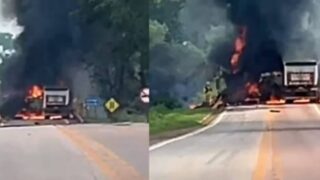
Acidente grave entre dois caminhões deixa duas mulheres mortas e bloqueia a BR-364
Veículos pegaram fogo após a colisão e parte da carga de milho ficou espalhada sobre a pista.
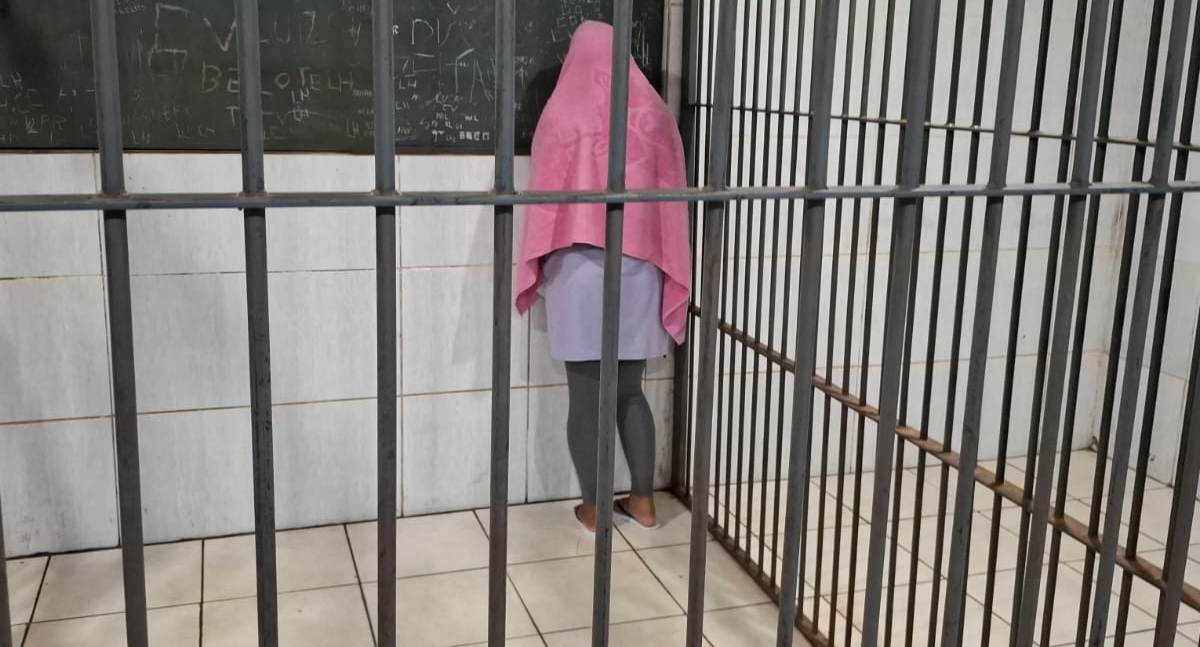
Mulher acredita estar sendo traída e promove quebra-quebra em posto de combustível em RO
Suspeita quebrou porta de vidro de escritório, ameaçou rival e marido com canivete e reagiu à abordagem policial.
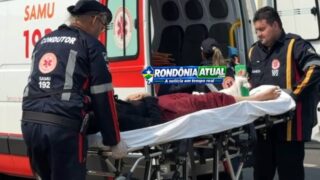
Colisão entre motoneta e carro deixa mulher ferida no cruzamento da T-14 em RO
Vítima transitava pela Rua Goiânia quando teve a preferencial invadida por automóvel; SAMU realizou o resgate.
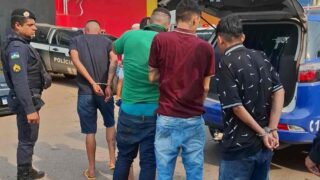
Cinco suspeitos são presos após denúncia de tortura no Orgulho do Madeira
A vítima apresentava lesões nas mãos; durante a ação, foram apreendidas cinco munições de calibre .38 e uma tesoura.
ÚLTIMAS NOTÍCIAS
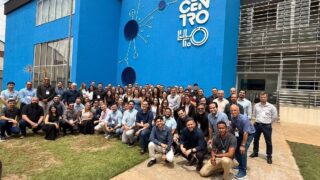
SENAI-RO busca novas soluções de automação e crédito industrial
Encontro nacional em Minas Gerais reuniu consultores de diferentes estados para discutir produtividade, eficiência energética e caminhos para financiar a modernização das indústrias.
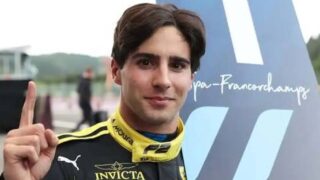
Haas confirma contratação do brasileiro Rafael Câmara para a temporada de 2027 da Fórmula 1
Piloto de 21 anos lidera o campeonato da F2 após ser campeão da F3 e será o segundo representante do Brasil no grid da categoria.
União paga R$ 244 milhões em dívidas atrasadas de estados e municípios em setembro
Rio Grande do Sul concentrou a maior fatia dos repasses honrados pelo Tesouro Nacional, totalizando R$ 237,7 milhões.
YouTube Music passa a identificar músicas feitas por IA
Plataforma começou a exibir um selo de inteligência artificial nas faixas criadas majoritariamente com recursos generativos e pretende ampliar a identificação para o YouTube.
Netflix aumenta preços no Brasil; Premium chega a R$ 71,90
Reajuste anunciado em 15 de outubro atinge os três planos da plataforma; assinatura com anúncios teve a maior alta percentual, de 23,9%.
Requerimento de Renovação de Licença Ambiental (LO): R. PEDOT & CIA LTDA
Renovação da LICENÇA AMBIENTAL DE OPERAÇÃO.