


- A volta dos 45% de margem consignável para aposentados e pensionistas do INSS ocorre após a perda de validade da Medida Provisória 1355, de 4 de maio de 2026, que havia reduzido temporariamente esse limite.
- A nova divisão da margem INSS reserva 35% para empréstimos consignados tradicionais, 5% para cartão de crédito e 5% para cartão de benefício, funcionando de forma independente.
- O acréscimo de 5% na margem libera um valor extra mensal calculado sobre o benefício líquido, como cerca de R$ 70,00 para salário mínimo de R$ 1.621,00 em 2026, R$ 145,00 para renda de R$ 3.000 e R$ 250,00 para renda de R$ 5.000.
Resumo gerado por ferramenta de IA treinada pela redação do News Rondônia
Os aposentados do INSS sentiram essa dificuldade na prática com a mudança temporária nas regras de margem do consignado, que limitou muitas opções de crédito.
Felizmente, o retorno dos 5% no limite da margem consignável devolve o espaço financeiro necessário para ajudar nessa situação.
Entenda a seguir como fica a nova divisão da sua margem INSS, descubra quanto isso representa em dinheiro e a melhor forma de usar essa mudança a seu favor.
Aposentados do INSS voltam a ter 45% de margem consignável
O retorno do limite financeiro para 45% de margem consignável permite comprometer uma parte maior do seu benefício com crédito, recuperando a capacidade de contratação após a medida provisória (MP) que reduziu esse teto perder a sua validade legal.
A Medida Provisória 1355 entrou em vigor no dia 4 de maio de 2026, alterando de forma temporária os limites de desconto direto na folha de pagamento.
Como toda medida desse tipo editada pelo governo, o texto possuía um prazo de validade de 120 dias e precisava ser analisado e convertido em lei pelo Congresso Nacional para se tornar definitivo.
O prazo máximo para essa votação terminou no final de agosto sem a conclusão do processo, o que fez a medida perder totalmente a sua validade.
Com isso, a legislação anterior sobre a margem de consignado volta a valer automaticamente para quem recebe aposentadoria ou pensão do INSS.
Se você estava com o limite bloqueado ou negativo por causa da mudança gerada pela MP, o seu espaço financeiro começa a ser liberado gradualmente.
A atualização das bases de dados feita pela Dataprev exige alguns dias de processamento, tornando recomendável acompanhar o extrato pelo aplicativo Meu INSS para conferir quando a margem estará disponível para uso.
Como ficam os limites para empréstimo e cartões
A divisão exata da sua margem reserva 35% para empréstimos convencionais, 5% direcionados ao cartão de crédito e 5% exclusivos para o cartão de benefício, estruturando cada contratação de forma totalmente independente.
Essa separação técnica garante que o uso do limite de um cartão não consuma o espaço destinado ao recebimento de dinheiro em conta por meio de um empréstimo tradicional.
A fatia principal permite resolver questões que pesam no orçamento com parcelas fixas, enquanto as duas margens menores funcionam como suporte para compras emergenciais.
Para descobrir o valor exato liberado, subtraia a soma de todas as parcelas ativas da quantia máxima permitida pela nova regra.
Esse cálculo simples revela a sua verdadeira margem consignável disponível para uso.
Quanto representa 5% a mais em margem?
Os 5% a mais representam um limite financeiro extra calculado diretamente sobre o valor mensal do seu benefício, destinado de forma exclusiva ao pagamento de novas parcelas.
Esse percentual libera espaço no orçamento para contratar crédito sem comprometer o dinheiro das despesas básicas, como água e energia.
Para descobrir exatamente quanto dinheiro isso significa, basta calcular 5% do pagamento, após os descontos, que você recebe do INSS todos os meses.
Essa matemática simples devolve a estabilidade necessária caso o seu limite estivesse totalmente comprometido.
Para facilitar sua visualização, confira a seguir três exemplos de conversão desse percentual da margem conforme o benefício recebido em reais, em diferentes rendas:
- Salário mínimo: com o salário mínimo de 2026 em R$ 1.621,00, há um acréscimo em torno de R$ 70,00 de margem para parcelas de novos contratos
- Renda de R$ 3.000: o acréscimo alcança o equivalente a R$ 145,00 mensais liberados exclusivamente para refinanciamentos ou novas contratações
- Renda de R$ 5.000: a margem aumenta em R$ 250,00 por mês para você comprometer com opções de crédito consignado
Esses valores revelam a quantia máxima permitida para a sua prestação mensal caso o seu benefício já estivesse no teto anterior. Por isso, analise com atenção o Custo Efetivo Total (CET) antes de realizar qualquer contratação.
Vale a pena fazer um novo empréstimo ou portabilidade?
Pegar um crédito novo só faz sentido se o objetivo for cobrir emergências ou reduzir o tamanho de dívidas que consomem muito do seu orçamento.
Se você possui contas básicas atrasadas (como água e energia) ou dívidas de juros altos, como o rotativo do cartão de crédito, a prioridade deve ser a quitação dessas pendências.
Nesse contexto, a portabilidade de um consignado INSS com desconto no benefício pode ser a melhor forma de conseguir um reequilíbrio das contas sem mais contratos.
Ao trocar juros altos por condições melhores, uma facilidade que empresas como a meutudo oferecem digitalmente, você obtém o espaço necessário para organizar o que pesa mais no seu fluxo mensal.
Em última análise, a volta dos 45% de margem não deve ser encarada como um aumento de renda, mas como uma oportunidade estratégica de ajuste.
O uso dessa margem financeira exige cuidado: ela deve ser voltada para a organização das dívidas existentes e, sempre que possível, para a formação de uma reserva de emergência.
É essa disciplina que vai transformar a nova margem consignável em um aliado da sua tranquilidade financeira, protegendo o seu futuro contra imprevistos.
NEWS QUE VOCÊ VAI QUERER LER
Fórum Trabalhista de Rio Branco disponibiliza sala gratuita para perícias judiciais
O espaço pode ser utilizado por peritos nomeados, mediante agendamento, para agilizar a produção de provas técnicas e o trâmite processual.
Agenda News: Ópticas Excelência lançam pré-black especial
Ofertas exclusivas em óculos de grau com lentes antirreflexo e multifocais para renovar seu olhar.
Agenda News: Ana Cacia conquista sucesso com terapia capilar e Lisoterapia
De faxinas ao salão próprio, ela se especializou em terapia capilar e trouxe o alisamento saudável para sua rotina.
Dia do Consumo Consciente: hábitos simples ajudam a economizar energia e reduzir gastos em casa
Celebrada em 15 de outubro, data chama atenção para o desperdício de eletricidade. Energisa reúne orientações práticas para ajudar consumidores a economizar.
Nova 364 mobiliza equipes para obras e serviços na BR-364
Trabalhos incluem recuperação do pavimento, microrrevestimento, sinalização e drenagem em diferentes trechos da rodovia.
Mega-Sena acumula e prêmio principal pode pagar R$ 170 milhões no próximo sorteio
Nenhum apostador acertou as seis dezenas do concurso 3.070 realizadas no Espaço da Sorte, em São Paulo.
DESTAQUE NEWS
Câmara aprova PLP que eleva teto de faturamento do MEI e anistia dívidas ativas até outubro de 2026
Limite de receita subirá para R$ 110 mil em 2027 e R$ 140 mil em 2028; texto também permite a contratação de até dois empregados.
Fim da escala 6×1: Saiba quando entra em vigor nova jornada de trabalho
PEC prevê dois dias de descanso remunerado, redução gradual da carga horária sem corte salarial e regras específicas para terceirizados do poder público e trabalhadores de alta renda.
Prazo para adesão ao Simples Nacional termina nesta quinta-feira (15)
Micro e pequenas empresas devem formalizar a opção para 2027; escolha sobre IBS e CBS pode ser feita até 30 de outubro, conforme as regras da reforma tributária.
Lula e Flávio Bolsonaro apresentam propostas diferentes para a educação
Planos de governo divergem sobre creches, financiamento público, escolas cívico-militares, ensino técnico, valorização de professores e gestão das universidades.
Conheça detalhes da regulamentação dos jogos eletrônicos no país
Decreto prevê incentivo à produção nacional de jogos eletrônicos, formação profissional, acesso a recursos federais e medidas de proteção à saúde e à segurança de crianças e adolescentes.

Fim da escala 6×1 divide empresários e trabalhadores
Entidades empresariais e representantes dos trabalhadores se manifestaram após a aprovação da proposta que reduz a jornada para 40 horas semanais, sem corte salarial e garantindo dois dias…
EMPREGOS E CONCURSOS
Expo CIEE 2026 oferece mais de 25 mil vagas de estágio e aprendizagem
Evento gratuito acontece de 15 a 17 de outubro, em São Paulo, com processos seletivos, palestras, oficinas de carreira, atrações culturais e recursos de acessibilidade.
Prefeitura abre inscrições para concursos da Saúde e Educação em Porto Velho
Candidatos podem se inscrever pela internet até 11 de novembro
Unidade de atendimento ao trabalhador divulga vagas de emprego em Rolim de Moura
Oportunidades contemplam setores de produção, comércio e administração; atendimento presencial ocorre no prédio do Tudo Aqui.

Prefeitura de Porto Velho retifica editais de concursos da Educação e Saúde
Mudanças atualizam regras de cotas, acessibilidade, documentação e requisitos dos cargos. Provas do concurso da Saúde estão previstas para 13 de dezembro de 2026.
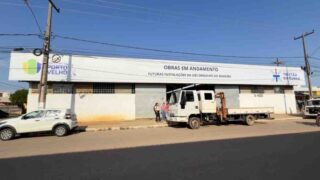
Nova UBS Orgulho do Madeira tem vagas na saúde
Inscrições para profissionais interessados em trabalhar na nova unidade de Porto Velho seguem abertas até 7 de outubro de 2026.
Vaga de emprego: Minalinda busca auxiliar financeiro
Água Mineral Minalinda exige conhecimento em controle financeiro, conciliação e fluxo de caixa; residência na Zona Sul será considerada um diferencial.
POLÍTICA
Ministro Cristiano Zanin dá 48 horas para Anatel esclarecer falhas no acesso gratuito a canais do TSE
Decisão do STF exige justificativas sobre instabilidades registradas no e-Título e no aplicativo Pardal durante o primeiro turno das eleições.
Campanha de Flávio Bolsonaro aciona TSE contra 221 postagens de apoiadores de Lula
Ação aponta suposta rede de desinformação sobre cortes de aposentadorias e benefícios sociais.
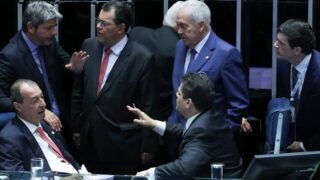
Senado aprova calendário especial para acelerar votação da PEC da Segurança Pública em plenário
Proposta que endurece penas para lideranças de facções e constitucionaliza o SUSP será analisada nesta quinta-feira (15).

Fim da escala 6×1 é aprovada no Congresso Nacional
Proposta foi aprovada em dois turnos, com 75 votos favoráveis e um contrário em cada votação.
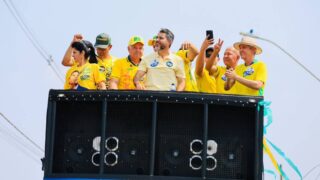
Senador Bagattoli e bancada do PL eleita em 2026 participam de carreatas em apoio a Flávio Bolsonaro
Atos de apoio são iniciativa do deputado Lúcio Mosquini (PL) por cidades do interior.
TSE determina remoção de vídeo com crianças usado em propaganda eleitoral contra o presidente Lula
Ministro Marco Aurélio Bellizze fixa prazo de 24 horas para exclusão de conteúdo publicado por parlamentares em redes sociais.
POLÍCIA
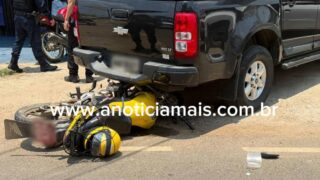
Mototaxista fica ferido após colisão com carro e caminhonete no centro de Jaru
Acidente aconteceu na manhã desta quinta-feira na avenida Padre Adolpho Rohl; vítima foi socorrida pelo Corpo de Bombeiros.
Acidente no km 200 da BR-364 deixa trânsito bloqueado em Pimenta Bueno
Colisão ocorreu no trecho sentido Vilhena; equipes da concessionária e da PRF atuam na rodovia para liberação da pista.
Acidente grave entre dois caminhões deixa duas mulheres mortas e bloqueia a BR-364
Veículos pegaram fogo após a colisão e parte da carga de milho ficou espalhada sobre a pista.
Mulher acredita estar sendo traída e promove quebra-quebra em posto de combustível em RO
Suspeita quebrou porta de vidro de escritório, ameaçou rival e marido com canivete e reagiu à abordagem policial.
Colisão entre motoneta e carro deixa mulher ferida no cruzamento da T-14 em RO
Vítima transitava pela Rua Goiânia quando teve a preferencial invadida por automóvel; SAMU realizou o resgate.
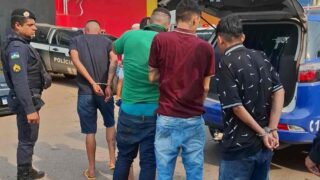
Cinco suspeitos são presos após denúncia de tortura no Orgulho do Madeira
A vítima apresentava lesões nas mãos; durante a ação, foram apreendidas cinco munições de calibre .38 e uma tesoura.
ÚLTIMAS NOTÍCIAS
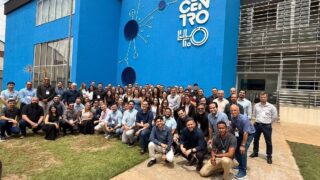
SENAI-RO busca novas soluções de automação e crédito industrial
Encontro nacional em Minas Gerais reuniu consultores de diferentes estados para discutir produtividade, eficiência energética e caminhos para financiar a modernização das indústrias.
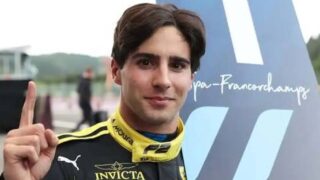
Haas confirma contratação do brasileiro Rafael Câmara para a temporada de 2027 da Fórmula 1
Piloto de 21 anos lidera o campeonato da F2 após ser campeão da F3 e será o segundo representante do Brasil no grid da categoria.
União paga R$ 244 milhões em dívidas atrasadas de estados e municípios em setembro
Rio Grande do Sul concentrou a maior fatia dos repasses honrados pelo Tesouro Nacional, totalizando R$ 237,7 milhões.
YouTube Music passa a identificar músicas feitas por IA
Plataforma começou a exibir um selo de inteligência artificial nas faixas criadas majoritariamente com recursos generativos e pretende ampliar a identificação para o YouTube.
Netflix aumenta preços no Brasil; Premium chega a R$ 71,90
Reajuste anunciado em 15 de outubro atinge os três planos da plataforma; assinatura com anúncios teve a maior alta percentual, de 23,9%.
Requerimento de Renovação de Licença Ambiental (LO): R. PEDOT & CIA LTDA
Renovação da LICENÇA AMBIENTAL DE OPERAÇÃO.