


- A reforma tributária inicia testes em 2026 com alíquotas de 0,9% para a CBS e 0,1% para o IBS, exigindo adequação de documentos fiscais sem substituir imediatamente os tributos atuais.
- Lojas de material de construção precisam revisar cadastros de produtos e destinatários, classificar corretamente as mercadorias (NCM, códigos de IBS e CBS) e integrar compras, estoque, faturamento e contabilidade.
- Enquanto 86% das notas e 67% dos estabelecimentos obrigados já destacam a CBS, a Receita e a Anefac ressaltam que a adaptação depende de sistemas ajustados, testes práticos e análise específica para empresas do Simples Nacional.
Resumo gerado por ferramenta de IA treinada pela redação do News Rondônia
A reforma tributária já alterou a emissão de documentos fiscais em 2026, embora a substituição dos tributos ocorra gradualmente. Em levantamento divulgado em outubro pela Agência Brasil, com dados da Receita Federal, 86% das notas emitidas pelas empresas obrigadas a informar a Contribuição sobre Bens e Serviços (CBS) apresentavam esse destaque. Para lojas de material de construção, a mudança exige atenção ao cadastro das mercadorias, às regras fiscais e à integração entre compras, vendas e contabilidade.
O desafio não se resume à inclusão de campos na nota. Um estabelecimento que comercializa cimento, revestimentos, ferramentas e materiais elétricos precisa conferir o enquadramento de diferentes produtos e operações. Durante a transição, as exigências do modelo atual convivem com as adaptações necessárias à CBS e ao Imposto sobre Bens e Serviços (IBS).
A transição exige dois calendários fiscais
Segundo as orientações da Receita Federal, 2026 é o ano de teste, com alíquotas de 0,9% para a CBS e 0,1% para o IBS. A dispensa de recolhimento está vinculada ao cumprimento das obrigações acessórias aplicáveis. Portanto, o caráter experimental não elimina a necessidade de adequação dos documentos e sistemas.
O cronograma também impede que o comerciante trate a reforma como uma troca imediata de impostos. Em 2027, a CBS substitui PIS e Cofins. A substituição gradual de ICMS e ISS pelo IBS ocorre entre 2029 e 2032, com conclusão prevista para 2033. As obrigações vigentes continuam relevantes enquanto cada etapa não é encerrada.
Na prática, a loja precisa acompanhar simultaneamente as regras atuais e os novos procedimentos. Uma atualização destinada ao IBS e à CBS não pode desconfigurar cálculos ainda necessários de ICMS, por exemplo. O contador deve validar as parametrizações conforme o regime tributário e as operações efetivamente realizadas.
O cadastro de produtos passa ao centro da adaptação
A diversidade do estoque torna a revisão cadastral especialmente importante nesse varejo. Descrições incompletas, códigos fiscais inconsistentes e unidades de comercialização incorretas dificultam a emissão e a conferência dos documentos. Produtos vendidos por peça, caixa, metro ou peso exigem correspondência entre compra, estoque e faturamento.
A classificação fiscal da mercadoria, identificada pela Nomenclatura Comum do Mercosul (NCM), deve ser conferida junto dos códigos específicos utilizados na tributação pelo IBS e pela CBS, conforme os leiautes vigentes. Não basta replicar uma configuração para todo o departamento de hidráulica ou acabamento: o tratamento precisa corresponder ao produto e à operação.
Também merece revisão o cadastro do destinatário. Endereço de entrega, identificação do comprador e natureza da operação ajudam a determinar o tratamento adequado. A orientação prática é corrigir inconsistências antes da venda, com responsáveis definidos para autorizar alterações e registrar os critérios adotados.
A integração fiscal depende de processos consistentes
A Associação Nacional dos Executivos de Finanças, Administração e Contabilidade (Anefac) destaca a necessidade de adaptação dos sistemas à emissão de documentos com IBS e CBS. Para o varejo de construção, essa atualização deve alcançar o percurso completo da mercadoria, da entrada no depósito ao faturamento e à eventual devolução.
Uma compra registrada com dados incorretos pode comprometer conferências posteriores. Quando estoque, faturamento e financeiro utilizam informações desconectadas, aumenta o trabalho de conciliação. Nesse contexto, um ERP para materiais de construção pode apoiar a centralização dos registros e a aplicação das parametrizações fiscais validadas pela contabilidade. A contratação de tecnologia, entretanto, não substitui a revisão cadastral nem garante conformidade automática.
Os testes devem reproduzir situações reais: venda no balcão, entrega em obra, devolução parcial e cancelamento. Também convém verificar o armazenamento dos arquivos eletrônicos, os registros de rejeição e a comunicação com o escritório contábil. Uma nota autorizada não comprova, isoladamente, que toda a classificação tributária esteja correta.
O Simples Nacional exige análise separada
O levantamento divulgado pela Agência Brasil não inclui empresas do Simples Nacional, que não estão obrigadas ao destaque da CBS em 2026. Essa ressalva evita uma interpretação equivocada: nem toda loja deve reproduzir imediatamente as exigências aplicáveis aos estabelecimentos do regime regular.
Para as etapas seguintes, as regras do Simples preveem alternativas de tratamento do IBS e da CBS, inclusive a possibilidade de recolhimento pelo regime regular. A decisão exige simulações com acompanhamento contábil, considerando compras, margens, custos administrativos e perfil da clientela.
Uma loja voltada ao consumidor final pode enfrentar condições diferentes das de um distribuidor que atende empresas interessadas em créditos tributários. Isso não determina automaticamente a melhor opção. Também não autoriza prometer crédito integral ao comprador sem verificar o regime do fornecedor e os requisitos legais.
Os números mostram avanço, mas não adequação completa
Além dos 86% de documentos com destaque da CBS, a Receita informou que 67% dos estabelecimentos obrigados já registravam o tributo. No período analisado, foram emitidas 3,7 bilhões de notas com essa informação. Os indicadores são nacionais, não exclusivos do comércio de materiais de construção.
A diferença entre participação nas notas e participação nos estabelecimentos mostra que volume documental e alcance empresarial são medidas distintas. Para a loja, o acompanhamento deve incluir qualidade cadastral, rejeições, devoluções e divergências contábeis, não apenas quantidade de notas emitidas.
Conclusão: regras, cadastros e operação avançando juntos
A adaptação fiscal se torna mais consistente quando regras, cadastros e operação avançam juntos. O objetivo imediato é atravessar a transição sem transformar cada venda em uma correção de última hora.
Referências
AGÊNCIA BRASIL. Reforma tributária: 86% das notas fiscais destacam a CBS. 2026. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2026-10/reforma-tributaria-86-das-notas-fiscais-destacam-cbs.
RECEITA FEDERAL DO BRASIL. Reforma Tributária do Consumo RTC: Manual versão I. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/manuais/reforma-tributaria-do-consumo/manual-servicos-rtc.pdf.
RECEITA FEDERAL DO BRASIL. Entenda a Reforma Tributária do Consumo. 2025. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda.
ANEFAC. Reforma tributária: empresas devem adaptar sistemas para emissão de notas fiscais com IBS e CBS em 2026. [s. d.]. Disponível em: https://www.anefac.org.br/radar-anefac/reforma-tributaria-empresas-devem-adaptar-sistemas-para-emissao-de-notas-fiscais-com-ibs-e-cbs-em-2026/.
RECEITA FEDERAL DO BRASIL. CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária. 2026. Disponível em: https://www8.receita.fazenda.gov.br/simplesnacional/noticias/NoticiaCompleta.aspx?id=e595d010-1e04-4c3b-95d9-185fc58594b5.
NEWS QUE VOCÊ VAI QUERER LER
Tendências de brilho e aplicações para os looks de festas de fim de ano
Cristais, paetês e broches inspiram looks de fim de ano, com aplicações que valorizam peças autorais e combinam brilho, conforto e identidade em cada criação.
Semana corrida: pequenos rituais para encontrar um momento de pausa no dia a dia
Descubra como transformar pequenos intervalos em pausas de autocuidado, com gestos simples que respeitam seu tempo e tornam a rotina mais leve, sem cobranças.
7 dicas para ganhar precisão no acabamento de peças pequenas em trabalhos de bancada
Saiba como melhorar o acabamento de peças pequenas com fixação adequada, escolha de acessórios e inspeções para preservar medidas, encaixes e superfícies.
Pequenos rituais de autocuidado para tornar a primavera mais leve
Descubra como pequenos rituais de autocuidado na primavera podem renovar a rotina, valorizar o prazer e respeitar seus limites, sem cobranças ou excessos.
Parque Circuito tem danos e pichações dias após revitalização em Porto Velho
A menos de uma semana da entrega, brinquedos e lixeiras apresentam avarias, banheiros foram pichados e a área pet está interditada. Prefeitura pede colaboração dos frequentadores para preservar…
Comitiva de Rondônia conhece modelo de integração entre entidades no Paraná
Visita busca referência para a criação da União das Entidades de Rondônia (UERON).
DESTAQUE NEWS
Avelloz AZ170 Bravo combina presença e potência
Com motor de 170 cilindradas, painel digital e farol Full LED, a Avelloz AZ170 Bravo reúne estilo e equipamentos para acompanhar os deslocamentos pela cidade.
Ministério da Fazenda autoriza R$ 30 bilhões para compra de carros por taxistas e motoristas de aplicativo
Programa Move Brasil ofertará crédito reembolsável gerenciado pelo BNDES para renovação de frota com veículos sustentáveis e preços abaixo da tabela.
Confaz aprova aumento do ICMS sobre gasolina, diesel e gás de cozinha para fevereiro de 2027
Reajuste anual unificado atingirá todos os estados do país e o Distrito Federal; diesel terá a maior elevação proporcional, subindo 11,1%.
Alcolumbre articula acordo por indulto a Bolsonaro e contenção de impeachment do STF visando reeleição no Senado
Presidente da Casa busca reaproximação com a bancada do PL para neutralizar candidaturas da direita e assegurar permanência no comando do Legislativo.
Flávio Bolsonaro se diz ‘presidente eleito’, apaga post e passa a se chamar de ‘líder do Brasil’ em carta
Candidato derrotado no segundo turno tentou se autodeclarar 'presidente eleito', mas recuou; PL e TSE reiteraram a legitimidade da vitória de Luiz Inácio Lula da Silva.
Donald Trump evita apoiar declaração de Flávio Bolsonaro sobre eleição no Brasil após concessão de visto nos EUA
Presidente norte-americano voltou a levantar dúvidas sem provas sobre o pleito brasileiro, mas declarou que não vai se envolver nas ações do senador derrotado nas urnas.
EMPREGOS E CONCURSOS
Prefeitura de Porto Velho anuncia reajustes e benefícios para servidores
Pacote de medidas alcança cerca de 8,5 mil servidores municipais, inclui gratificações para diferentes categorias e prevê 2.993 vagas em sete concursos públicos.
Veja quais cargos exigem ensino médio e superior no concurso da Educação
Semed oferece 430 oportunidades, entre vagas imediatas e cadastro de reserva, com salários iniciais de até R$ 3.847,97
Sine Municipal oferece vagas de emprego em Porto Velho
Trabalhadores podem consultar oportunidades gratuitas pela internet, conferir os requisitos das empresas e buscar atendimento presencial em duas unidades da capital.
Câmara de Candeias do Jamari abre inscrições para concurso público com vagas de níveis fundamental a superior
Seleção oferece salários de até R$ 3.500 para cargos de diversas áreas de atuação; provas objetivas estão agendadas para o dia 22 de novembro.
Saiba o que estudar para disputar uma das 2.248 vagas na Saúde de Porto Velho
Seleção da Semusa oferece 2.248 oportunidades, entre vagas imediatas e cadastro de reserva; prova objetiva está prevista para 13 de dezembro de 2026.
Trabalhadores do II Feirão de Emprego recebem capacitação em Porto Velho
Treinamento acompanhado pelo Sine Municipal reuniu profissionais contratados para a construção civil e abordou normas de segurança, uso de equipamentos de proteção e prevenção de acidentes.
POLÍTICA
Pedro Geovar cobra adequação de canteiro após motociclistas receberem multas em Porto Velho
Vereador esteve no cruzamento das ruas Rio de Janeiro e Uruguai após receber denúncias de condutores multados ao passar pelo local.
Pedro Geovar acompanha avanço do asfalto no Cidade Nova
Drenagem foi concluída e trecho está na fase de terraplanagem; ruas da região devem receber pavimentação.
Em depoimento à PF, Vorcaro diz que não fez nada errado e pede voto de confiança
Investigado foi indiciado ao lado de mais 14 pessoas por gestão fraudulenta, organização criminosa e lavagem de dinheiro no âmbito da Operação Compliance Zero.
Governo federal faz alerta sobre golpes do Pix MEI e confirma início do benefício apenas para 2027
Ministro Paulo Pereira esclarece que repasses de até R$ 5 mil pelo Prospera MEI ainda estão em fase de estruturação e desmente boatos nas redes sociais.
Presidente do STF arquiva mais cinco investigações do Inquérito das Fake News a pedido da PGR
Decisão do ministro Edson Fachin beneficia o ex-ministro Gilson Machado, o presidente do PCO e o deputado Alex Brasil por falta de provas ou prescrição.
Fuga de Flávio Bolsonaro para os EUA expõe fragilidade política do clã e ameaça força do PL, diz analista
Análise publicada pelo site A Crítica, durante o programa “Manhã”, da TV A Crítica do Amazonas, aponta que a saída do senador do Brasil pode comprometer a articulação…
POLÍCIA
PF deflagra Operação Manuscrito em Cacoal para investigar fraude em processos seletivos de residência médica
Ação da Polícia Federal em Ji-Paraná apura venda de artigos científicos e certificados para inflar notas no Exame Nacional de Residência (ENARE).
Mulher se ajoelha para fazer oração em cela após ser presa por suspeita de tráfico de drogas em Porto Velho
Durante a abordagem no bairro Socialista, suspeita tentou descartar drogas no vaso sanitário; na delegacia, ajoelhou-se para orar.
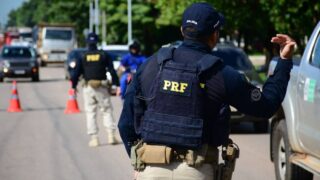
PRF inicia Operação Finados 2026 com reforço na fiscalização das rodovias federais de Rondônia
Ação estratégica se estende de sexta-feira (30) a segunda-feira (2) para conter acidentes e combater infrações de alto risco nas BRs do estado.
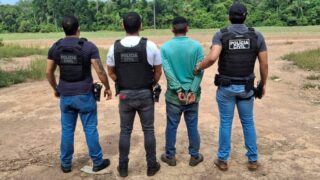
Suspeito de esfaquear morador durante assalto em Vila Murtinho é preso pela Polícia Civil
Investigado invadiu residência encapuzado e agrediu a vítima com golpes de facão para roubar dinheiro.
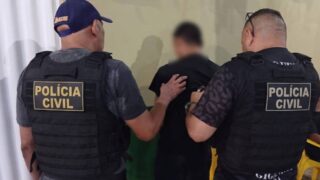
Homem é preso em flagrante após agredir mulher e descumprir medida protetiva em Porto Velho
Agressor foi localizado perto da delegacia no momento em que a vítima era levada ao IML para exames de corpo de delito.
Polícia Civil soluciona homicídio em poucas horas e prende suspeito em flagrante em Guajará-Mirim
Investigadores localizaram o autor do crime no momento em que ele tentava fugir com a faca utilizada no homicídio.
ÚLTIMAS NOTÍCIAS
Qualidade e rastreabilidade do canabidiol: O que observar antes da compra
Saiba quais informações conferir em produtos de canabidiol, do rótulo ao laudo, e identifique inconsistências que exigem esclarecimento antes de comprar.
Passeio educativo aproxima alunos da natureza no Parque Natural de Porto Velho
A atividade promovida pela Prefeitura nesta quinta-feira (29) levou estudantes da EMEIEF Belezas do Buriti ao contato com a biodiversidade amazônica e incentivou a conscientização ambiental desde a…
Falaê Podcast: Allysson Kotti e a tecnologia na gestão dos negócios
O bate-papo também abrirá espaço para sua trajetória profissional, os aprendizados à frente da empresa e as oportunidades para quem deseja desenvolver soluções tecnológicas em Rondônia.
Semed altera calendário de processo eleitoral em Porto Velho
A retificação do Edital nº 25/2026 atualiza os prazos de inscrições, recursos, homologação de candidaturas, votação e divulgação dos resultados, com etapas previstas entre 3 e 17 de…
Recebimento e Requerimento de Renovação da Licença Ambiental: H. C. DE SOUZA COMERCIO DE PNEUS E SERVICOS AUTOMOTIVOS LTDA
LICENÇA AMBIENTAL DE Nº 01600512002/2024 -SUL
Mais de 245 mil litros de água e 3,5 mil cestas básicas são entregues durante a estiagem em Porto Velho
Balanço dos últimos 30 dias da Operação SOS Estiagem destaca assistência às comunidades afetadas pela seca