


A Caixa Econômica Federal implementou nesta segunda-feira (13) novas regras para o financiamento habitacional, tornando a compra da casa própria mais acessível, especialmente para famílias de classe média. As medidas devem injetar R$ 20 bilhões no crédito imobiliário e financiar cerca de 80 mil novos imóveis até o final de 2026.
Principais mudanças no financiamento
As alterações visam destravar o acesso ao crédito ao reduzir a entrada necessária e ampliar o limite de valor dos imóveis que se qualificam para condições especiais.
1. Aumento da Cota Máxima de Financiamento
A cota máxima de financiamento foi elevada de 70% para 80% do valor do imóvel. Isso diminui significativamente o valor da entrada que o comprador precisa ter.
Valor do Imóvel Regra Antiga (70% financiado) Nova Regra (80% financiado)
R$ 500 mil Entrada de R$ 150 mil Entrada de R$ 100 mil
2. Elevação do Teto do SFH e Uso do FGTS
O teto de valor de imóveis financiáveis pelo Sistema Financeiro da Habitação (SFH) subiu de R$ 1,5 milhão para R$ 2,25 milhões. Essa mudança permite que imóveis mais caros sejam adquiridos com juros regulados e estende o alcance das regras que permitem o uso do saldo do FGTS como parte do financiamento.
O FGTS pode ser usado das seguintes formas:
Como entrada, reduzindo o valor a ser financiado.
Para amortizar o saldo devedor, o que diminui o valor das parcelas ou o prazo do contrato.
Para pagar parte das prestações mensais, aliviando o orçamento.
Quem se beneficia e próximos passos
As novas condições foram desenhadas para famílias de classe média com renda mensal acima de R$ 12 mil, faixa que tinha dificuldade em acessar o crédito habitacional com taxas vantajosas. Compradores com renda inferior a esse valor continuam sendo atendidos pelo programa Minha Casa, Minha Vida.
As regras se aplicam tanto a imóveis novos quanto usados, desde que estejam dentro do novo teto do SFH.
Cronograma e impacto na poupança:
Fase de Teste (até fim de 2026): O novo modelo será operado principalmente pela Caixa, que responde por 70% dos financiamentos do país.
Transição de Recursos: O percentual de depósitos compulsórios (retidos pelo Banco Central) cairá de 20% para 15% até janeiro de 2027, e a diferença de 5% será aplicada no novo modelo.
Funcionamento Pleno (a partir de 2027): Se o formato for eficaz, a obrigação de os bancos destinarem 65% dos depósitos da poupança ao crédito habitacional será extinta, e os depósitos compulsórios serão eliminados, permitindo que até 100% do dinheiro aplicado na poupança seja usado no crédito habitacional.
Para saber quanto é possível financiar, a Caixa disponibiliza um simulador em sua página na internet. O pedido de financiamento exige a reunião de documentos como comprovantes de renda e a realização de uma simulação antes de procurar uma agência para a negociação.
NEWS QUE VOCÊ VAI QUERER LER
Tesouro Nacional prevê restabelecer sistemas até segunda-feira após ataque cibernético
Instabilidade afeta o site institucional e o portal Tesouro Transparente; incidente de segurança expôs dados de 30 mil cadastros do sistema e-Serviços e cerca de 4 mil chaves…
Ministério da Fazenda encerra subvenção de R$ 1,40 por litro ao diesel importado
Benefício expirou após um mês de vigência nesta sexta-feira (13), mas subsídio de R$ 2,12 por litro ao óleo diesel A rodoviário segue em vigor; pacote fiscal debate…
Receita Federal perdoará automaticamente dívidas previdenciárias do MEI a partir de janeiro
Benefício previsto na Lei Complementar 238/2026 dispensa solicitação e cobre parcelas do INSS vencidas até 13 de outubro de 2026; manutenção exige boletos em dia no primeiro semestre…
Banco do Brasil critica recusa de produtores rurais em renegociar dívidas e vê lucro cair 66,5%
Presidenta Tarciana Medeiros aponta "risco moral" entre médios e grandes agricultores do Centro-Oeste; instituição reduziu projeção de lucro para 2026 e endureceu cobranças.
Governo propõe retirar até R$ 10,5 bilhões de subsídios ao diesel do cálculo da meta fiscal de 2026
Medida integra pacote de ajuste apresentado ao Congresso e flexibiliza apuração do resultado primário para acomodar gastos com contenção dos combustíveis.
Pacote de ajuste fiscal dá prazo de 120 dias para Congresso regulamentar supersalários
Projeto protocolado no Senado também propõe corte de 20% em benefícios tributários, trava de 2% no crescimento dos gastos e retirada de subsídios ao diesel da meta de…
DESTAQUE NEWS
Vai começar uma nova era nebulosa para a economia de Rondônia e do Brasil. Como sobreviveremos a ela?
Reforma tributária e retenção de impostos nas vendas ampliam o debate sobre capital de giro, sobrevivência das empresas e manutenção dos empregos em Rondônia.
O alerta global por reserva física, clima e cibersegurança: o que está por trás dos avisos de emergência
Da guerra cibernética na Europa aos eventos climáticos extremos na América do Sul: como proteger seu patrimônio, equilibrar o custo de oportunidade e preparar sua família sem pânico
Intercâmbio em Rondônia: famílias cobram viagem a Londres
Responsáveis por estudantes selecionados relatam sucessivos adiamentos e pedem à Seduc confirmação do embarque e esclarecimentos sobre a viagem para Londres.
Os Diplomatas elegem Neidinha Suruí como Madrinha de Honra da escola de samba
Reconhecida pela trajetória de defesa dos povos indígenas, dos direitos humanos e do meio ambiente, Ivaneide Bandeira Cardoso recebeu 100% dos votos válidos em assembleia realizada em Porto…
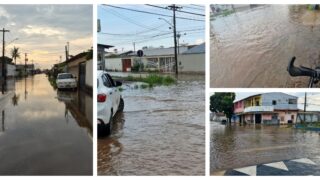
Chuva forte volta a alagar ruas de Porto Velho
Na esquina da Rua Andréia com a Eurico Caruso, o alagamento se repetiu em duas semanas. Segundo um internauta, a água se acumula mais desde a construção de…
Concursos para Saúde e Educação encerram inscrições na segunda (16)
Candidatos têm até as 16h para se inscrever nos concursos da Saúde e Educação; emissão de boletos termina às 17h.
EMPREGOS E CONCURSOS
Governo estuda modelo inspirado no Enem para a 3ª edição do Concurso Público Nacional Unificado em 2027
Ministra Esther Dweck anunciou também que mais de 1,3 mil vagas remanescentes das edições anteriores serão convocadas ainda neste mês de novembro.
Inscrições para concursos de Porto Velho terminam nesta quarta
Prazo termina às 16h, no horário de Rondônia; seleções da Saúde e Educação oferecem 2.678 oportunidades, entre vagas imediatas e cadastro de reserva.
Sine de Rolim de Moura oferece 9 vagas de emprego
São três vagas para operador de caixa e duas para auxiliar de recepção. Os candidatos podem entregar o currículo na unidade do Tudo Aqui ou enviá-lo pelo WhatsApp.
Governo republica edital com nova lista de convocados para vagas remanescentes do CNU 2
MGI corrige dados de vagas e orienta candidatos aprovados a conferirem reprocessamento no Diário Oficial da União.
Energisa Rondônia abre vagas de emprego e estágio em cinco municípios
Inscrições terminam a partir desta quinta-feira (12).
Sine Municipal oferece 91 vagas de emprego em Porto Velho
Oportunidades abrangem diferentes níveis de escolaridade, incluem 40 postos para motorista entregador e 12 vagas para pessoas com deficiência.
POLÍTICA
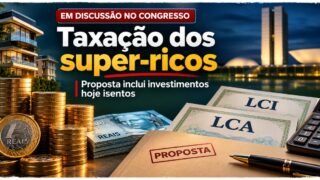
PT propõe taxar super-ricos e investimentos isentos
Pacote prevê imposto sobre patrimônios acima de R$ 15 milhões e cobrança de 7,5% sobre rendimentos de LCI e LCA; propostas ainda dependem de aprovação no Congresso.
Gilmar Mendes rebate Sergio Moro e afirma que ex-juiz manipulou Justiça na Lava Jato
Ministro do STF respondeu nesta sexta-feira (13) a declarações do senador sobre o caso do triplex do Guarujá, dias após Justiça mandar devolver R$ 2,4 milhões à OAS.
STF soma quatro votos para confirmar regras de transição da escala de trabalho 5×2
Ministros Alexandre de Moraes, Cármen Lúcia e Gilmar Mendes acompanharam o relator Flávio Dino nesta sexta-feira (13); julgamento virtual segue até segunda-feira (16).

Dra. Taíssa cobra materiais para cirurgias cranianas no João Paulo II
Deputada solicita à Sesau informações sobre estoques, reposição de insumos e pacientes que aguardam procedimentos em Porto Velho.
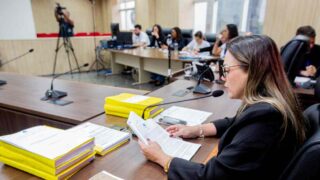
CPI do Leite aprova relatório e propõe medidas para Rondônia
Relatório aprovado pela Assembleia Legislativa aponta queda na produção, dificuldades de remuneração e baixa execução do Fundo Proleite, além de recomendar ações para fortalecer os produtores.
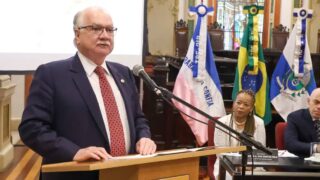
Edson Fachin defende indicação de ministra negra para vaga no Supremo Tribunal Federal
Declaração ocorreu nesta sexta-feira (13), durante o Encontro Nacional de Juízas e Juízes Negros, no Rio de Janeiro; STF tem uma cadeira aberta desde a aposentadoria antecipada de…
POLÍCIA
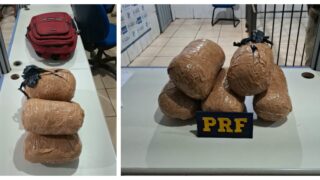
PRF apreende adolescente com 5,5 kg de skunk na BR-364
Jovem de 17 anos viajava de táxi de Guajará-Mirim para Porto Velho e teria declarado aos policiais que receberia R$ 500 pelo transporte da droga até a capital.
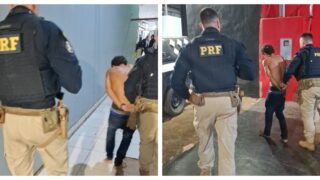
PRF prende homem procurado por homicídio na BR-364
Abordagem ocorreu em Porto Velho, perto da Estrada da Areia Branca, após agentes avistarem o homem caminhando entre veículos; ele foi levado à Polícia Civil.
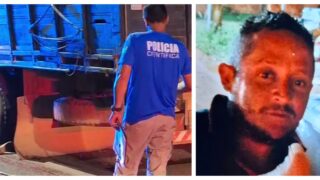
Homem morre atropelado por caminhão em Candeias do Jamari
Rosenildo Araujo Franco, de 41 anos, morreu perto da BR-364; segundo testemunhas, o motorista deixou o local e não foi encontrado durante as buscas policiais.
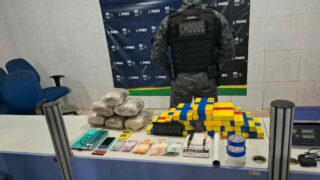
Batalhão de Choque prende apenado monitorado e comparsa com mais de 25 quilos de drogas em Porto Velho
Operação na zona sul da capital resultou na prisão de dois homens e na apreensão de entorpecentes em um veículo Hyundai HB20.
Mulher é presa após briga em bar deixar policial penal ferido em Porto Velho
Confusão começou após suspeita encontrar o marido acompanhado de outra mulher; servidor sofreu cortes profundos ao tentar apartar a agressão.
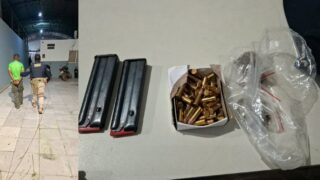
PRF prende homem com rifle calibre .22 e 50 munições na BR-319 em Porto Velho
Flagrante ocorreu na madrugada deste sábado (14) logo após a travessia da ponte sobre o rio Madeira; condutor alegou que o armamento pertencia a um antigo patrão falecido.
ÚLTIMAS NOTÍCIAS
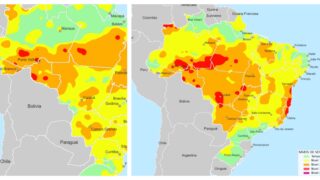
Rondônia entra em faixa de risco para temporais; Porto Velho pode enfrentar chuvas intensas, alagamentos e transtornos
Mapas do CPTEC/Inpe indicam risco de chuva intensa em Rondônia, com atenção para Porto Velho e distritos entre segunda e terça-feira e possibilidade de alagamentos.
Lotomania 2999 paga R$ 2,83 milhões a duas apostas
Lotomania 2999 teve dois jogos vencedores pelo canal eletrônico da Caixa; cada um recebeu R$ 2,83 milhões, sem identificação de cidade ou estado na consulta.
Quina 7168 paga R$ 10,4 mil a 49 apostas na quadra
Quina 7168 terminou sem ganhador dos cinco números neste domingo; próximo concurso será na segunda-feira, com prêmio principal estimado em R$ 13,5 milhões.
Mega-Sena 3086 acumula e próximo prêmio chega a R$ 34 mi
Sorteio da Mega-Sena premiou 44 apostas com cinco acertos e outras 2.538 na quadra; próximo concurso está previsto para terça-feira, com estimativa milionária.

EDITAL DE CONVOCAÇÃO: Loja Simbólica A LUZ DO GRAAL N° 34 – GLOMARON
A votação ocorrerá em sua sede, observadas as premissas do art. 13 do CEM (Lei n. 004/GM/2015-2019), da Instrução Normativa n. 001/CE-TJM/2025 e de outras que a vierem…
Nota de Pesar: José Ramos de Oliveira
José construiu uma trajetória marcada pela generosidade, pelo companheirismo e por uma alegria que contagiava todos ao seu redor.